Lekt je dak en is er binnen schade, dan is een van de eerste vragen: betaalt de verzekering mee? Het antwoord staat in je polis, niet in een blog. Wat wel in je eigen hand ligt, is hoe goed je de schade vastlegt en hoe duidelijk de oorzaak is. Hieronder lees je wat je bewaart, welke vragen een verzekeraar vaak stelt en wat je van de dakdekker nodig hebt.
Wat leg je vast bij daklekkage?
Begin zo snel mogelijk, ook als je nog niet weet of je een claim indient. Foto’s achteraf maken kan niet meer.
- De schade binnen. Plafond, muren, vloer en spullen. Van dichtbij en van een afstand, zodat duidelijk is waar het in de kamer is.
- Het lekken zelf. Een korte video van druppels of de emmer die volloopt.
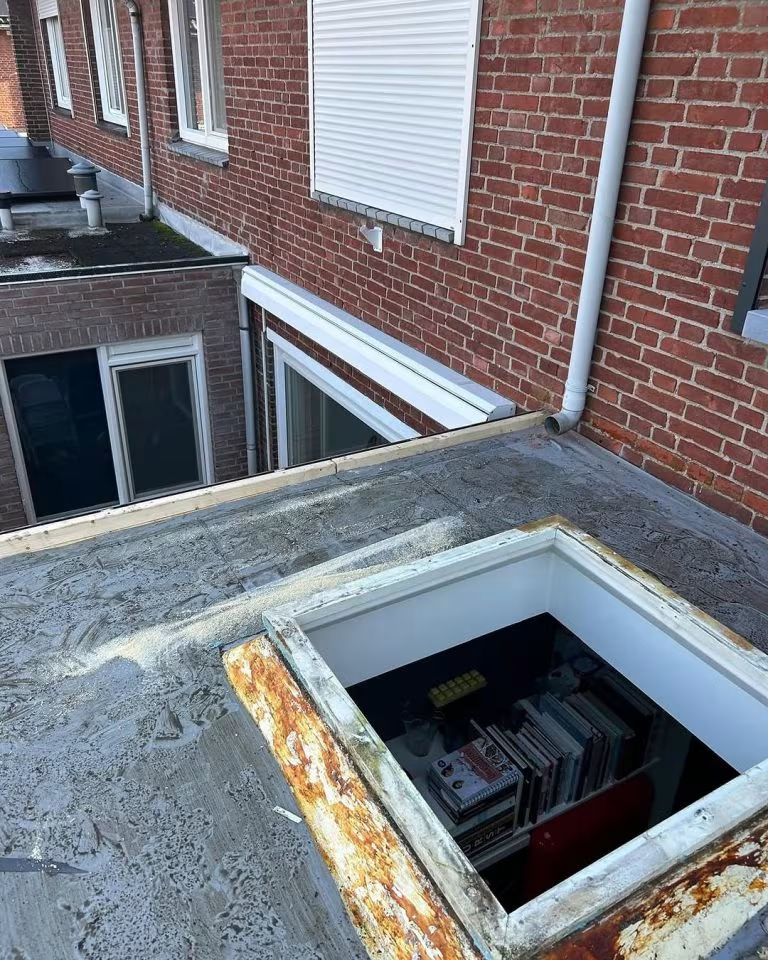
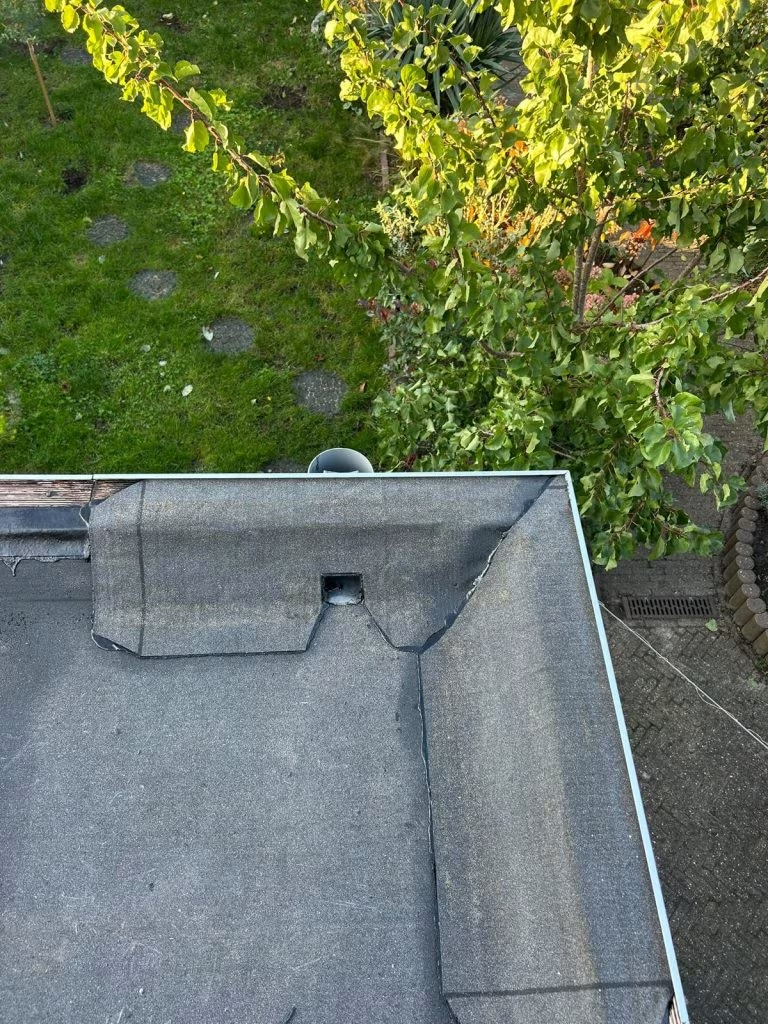
- De buitenkant. De dakrand, het dak als je er veilig kunt komen, en losgewaaide delen.
- Het moment. De datum, het tijdstip en het weer. Bij storm of een hoosbui: noteer het, of bewaar een weerbericht.
- Wat je hebt gedaan. Emmers, spullen weggehaald, stroom uitgezet. Verzekeraars verwachten vaak dat je schade beperkt waar dat kan.
- Bonnen en facturen. Van beschadigde spullen, en van eerder werk aan het dak.
Wat is het verschil tussen plotselinge schade en slijtage?
Veel polissen maken een onderscheid tussen schade die onverwacht ontstaat en schade die het gevolg is van een dak dat langzaam op raakt. Hoe jouw polis dat precies regelt, lees je in de voorwaarden. In de praktijk zie je deze verschillen.
| Situatie | Wat dat vaak betekent |
|---|---|
| Storm trekt een stuk bitumen of trim los | Vaak gezien als plotselinge schade, kijk in je polis bij storm |
| Hoosbui, afvoer kan het niet aan | Hangt af van de polis en van de staat van de afvoer |
| Dak lekt door ouderdom van de bedekking | Vaak gezien als slijtage |
| Afvoer verstopt door jaren blad | Vaak gezien als achterstallig onderhoud |
| Schade binnen door een lek | Soms anders behandeld dan het herstel van het dak zelf |
Let op dat schade aan het dak zelf en schade binnen in je huis bij sommige polissen apart worden bekeken. Ook dat staat in de voorwaarden. Twijfel je, bel dan je verzekeraar of tussenpersoon en vraag het na voordat je iets laat herstellen.
Welke vragen stelt een verzekeraar vaak?
- Wanneer is de schade ontstaan, en hoe?
- Was er al eerder lekkage op die plek?
- Wanneer is het dak voor het laatst bekeken of onderhouden?
- Wat is de oorzaak volgens de dakdekker?
- Wat heb je gedaan om de schade te beperken?
Een eerlijk en duidelijk verhaal werkt het best. Heb je onderhoud laten doen, houd dan de facturen bij de hand. Wat goed onderhoud inhoudt, lees je in periodiek dakonderhoud.
Wat heb je van de dakdekker nodig?
Een verzekeraar wil weten wat de oorzaak is. Een dakdekker die op het dak is geweest, kan dat beschrijven. Vraag om een korte, feitelijke beschrijving van wat hij heeft gevonden, met foto’s van het dak. En vraag om een voorstel met de materialen en de prijs voor het herstel.
Een dakdekker beslist niet of je verzekering betaalt. Hij beschrijft wat hij ziet. Die beschrijving is wel vaak precies wat de verzekeraar nodig heeft om te beoordelen. Hoe een dakdekker de oorzaak zoekt, lees je in lekkage opsporen op een plat dak.
Mag je al laten repareren voordat de verzekeraar heeft gekeken?
Schade beperken mag meestal altijd, en wordt vaak zelfs verwacht. Een tijdelijke afdichting om verdere lekkage te voorkomen is daarom vaak geen probleem. Voor een definitief herstel kan het verstandig zijn eerst je verzekeraar te bellen, zodat zij eventueel eerst kunnen laten kijken. Maak in elk geval foto’s van de schade voordat er iets aan gebeurt, en bewaar wat er van het dak af komt. Wat er tijdelijk kan, lees je in noodreparatie aan een plat dak.
Hoe voorkom je discussie met je verzekeraar?
Het helpt als je kunt laten zien dat je dak is onderhouden. Laat het een keer per jaar of om de twee jaar bekijken en bewaar de facturen of verslagen. Houd de afvoeren schoon. Repareer kleine schade op tijd, zodat er geen discussie kan ontstaan over een lek dat al jaren bestond.
Welke fouten maken mensen vaak bij een claim?
- Te snel opruimen. Beschadigde spullen weggooien voordat ze gefotografeerd zijn.
- Het plafond meteen herstellen. Dan is de schade niet meer te zien, en een nat plafond dichtmaken geeft later schimmel.
- Het dak laten repareren zonder vast te leggen wat er was. Na de reparatie is de oorzaak niet meer te zien.
- Een vaag verhaal. “Het lekte ineens” zegt weinig. Vertel wanneer, bij welk weer en waar.
- Te lang wachten met melden. Veel polissen vragen om schade zo snel mogelijk te melden.
Een map op je telefoon met alle foto’s, notities en facturen maakt het voor jou en voor de verzekeraar een stuk makkelijker.
Wanneer laat je een dakdekker kijken bij een verzekeringsclaim?
Zo snel mogelijk na de lekkage, zodat de oorzaak duidelijk is en verdere schade wordt voorkomen. Stuur je foto’s op en vertel dat je een claim overweegt. Renske plant met je in wanneer Laurens komt kijken. Hij beschrijft wat hij op het dak vindt. Bij daklekkage lees je hoe het verder gaat.
Veelgestelde vragen
Betaalt mijn verzekering daklekkage?
Dat staat in je polis. Vaak wordt onderscheid gemaakt tussen plotselinge schade en slijtage of achterstallig onderhoud.
Wat moet ik vastleggen bij daklekkage?
Foto's van de schade binnen en buiten, de datum en het weer, wat je hebt gedaan om schade te beperken en bonnen van beschadigde spullen.
Kan de dakdekker zeggen of de verzekering betaalt?
Nee. Hij beschrijft de oorzaak en de schade. Die beschrijving gebruikt de verzekeraar om te beoordelen.